
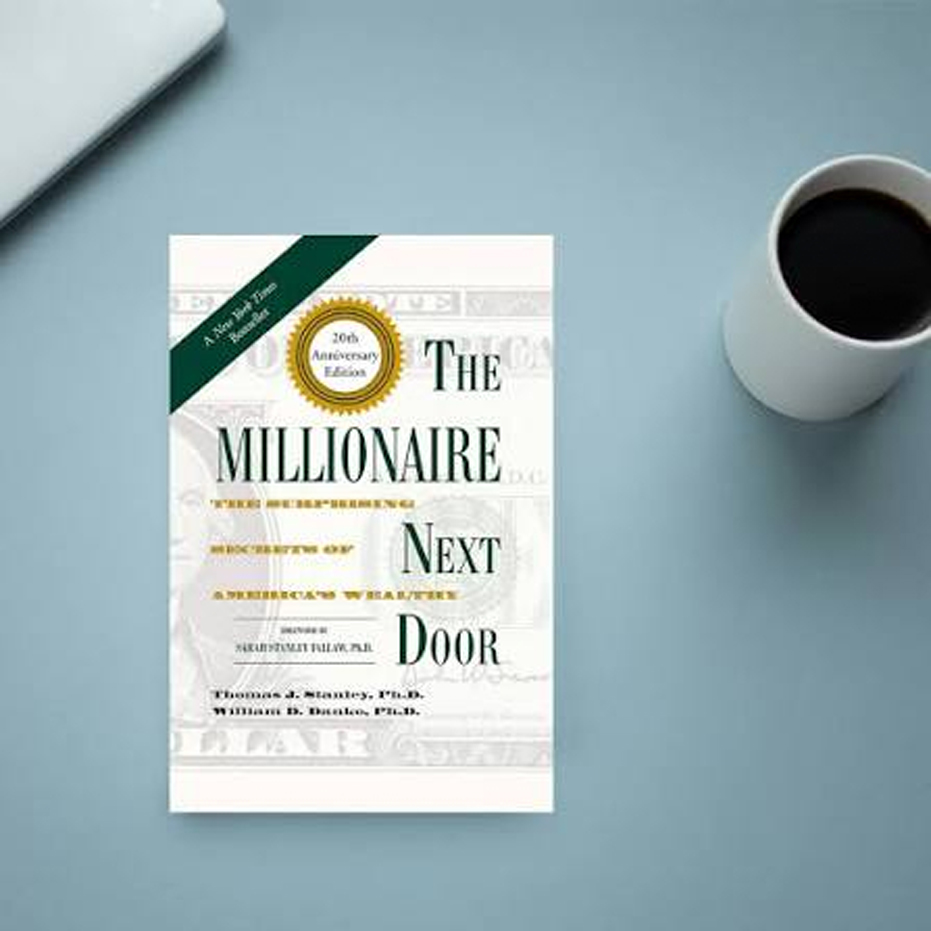
డబ్బు సంపాదించాలని, ఆర్థికంగా స్థిరపడాలని, జీవితంలో ఎలాంటి ఇబ్బందులు లేకుండా బతకాలని ప్రతి ఒక్కరూ కోరుకుంటారు. అయితే ఎంత సంపాదిస్తున్నామన్నది మాత్రమే మన ఆర్థిక స్థితిని నిర్ణయించదు. సంపాదించిన డబ్బును ఎలా ఖర్చు చేస్తున్నాం? ఎంత పొదుపు చేస్తున్నాం? ఆ మొత్తాన్ని ఎలా పెట్టుబడిగా మారుస్తున్నాం? అన్న విషయాలే మన భవిష్యత్తును నిర్ణయిస్తాయి. ఖరీదైన కార్లు, విలాసవంతమైన ఇళ్లు, ఆడంబరమైన జీవనశైలి ఉన్నవారంతా సంపన్నులు కాకపోవచ్చు. సాధారణంగా కనిపిస్తూ, ఆచితూచి ఖర్చు చేస్తూ, క్రమశిక్షణతో పెట్టుబడులు పెట్టేవారే నిజమైన సంపదను సృష్టించగలరు. ఈ విషయాలనే ప్రముఖ రచయిత థామస్ జె. స్టాన్లీ రచించిన ది మిలియనీర్ నెక్స్ట్ డోర్ పుస్తకం (THE MILLIONAIRE NEXT DOOR – BOOK SUMMARY) వివరిస్తుంది. సంపదను సృష్టించడానికి పెద్ద ఉద్యోగం, అధిక జీతం, వారసత్వంగా వచ్చిన ఆస్తులు మాత్రమే అవసరం లేదని ఈ పుస్తకం చెబుతుంది. బడ్జెట్, పొదుపు, ప్రణాళిక, కష్టపడి పనిచేయడం, స్వీయ నియంత్రణ ఉంటే సామాన్యులు సైతం ఆర్థికంగా ఎదగవచ్చని రచయిత విశ్లేషించారు. సంపదను ప్రదర్శించడం కంటే దాన్ని నిర్మించుకోవడం ముఖ్యమన్నది ఈ పుస్తకం అందించే ప్రధాన సందేశం.
ఎవరు నిజమైన కోటీశ్వరులు? Who Is a Millionaire?
ఒక వ్యక్తి ఎంత సంపాదిస్తున్నాడో తెలుసుకోవడం ద్వారా మాత్రమే అతని సంపదను (THE MILLIONAIRE NEXT DOOR – BOOK SUMMARY)అంచనా వేయలేం. నెలకు లక్ష రూపాయలు సంపాదించే వ్యక్తి అంతకంటే ఎక్కువ ఖర్చు చేస్తూ అప్పుల్లో కూరుకుపోవచ్చు. అదే సాధారణ ఆదాయం ఉన్న మరో వ్యక్తి పొదుపు చేస్తూ, పెట్టుబడులు పెడుతూ ఆర్థికంగా బలపడవచ్చు. అందుకే ఆదాయంతోపాటు నికర ఆస్తి విలువను కూడా పరిశీలించాలి. ఒక వ్యక్తి మొత్తం ఆస్తుల విలువ నుంచి అతనికి ఉన్న అప్పులను తీసివేస్తే మిగిలే మొత్తమే నికర ఆస్తి విలువ (Net Worth). ఉదాహరణకు ఒకరి ఆస్తుల విలువ రూ.80 లక్షలు ఉండి, అప్పులు రూ.20 లక్షలు ఉంటే అతని నికర ఆస్తి విలువ రూ.60 లక్షలు అవుతుంది. ఆదాయం ఎక్కువగా ఉండటం కంటే నికర ఆస్తి విలువను క్రమంగా పెంచుకోవడం ఆర్థిక ప్రగతికి ముఖ్యమైన సూచిక. నికర ఆస్తి విలువను అంచనా వేయడానికి వయసు, ఆదాయం ఆధారంగా కొన్ని సరళమైన సూత్రాలను కూడా ఈ పుస్తకం పరిచయం చేస్తుంది. అయితే అవి వ్యక్తిగత ఆర్థిక పరిస్థితిని అంచనా వేయడానికి ఉపయోగపడే మార్గదర్శకాలు మాత్రమే. ప్రతి ఒక్కరి ఆదాయం, అప్పులు, కుటుంబ బాధ్యతలు, పెట్టుబడుల పరిస్థితులు భిన్నంగా ఉంటాయి. కాబట్టి ఒకే సూత్రంతో అందరి సంపదను నిర్ణయించలేం. సంపదను వేగంగా పెంచుకోవాలనుకునేవారు తమ ఆదాయంలో కొంత భాగాన్ని క్రమం తప్పకుండా పొదుపు చేయాలి. అనవసర ఖర్చులను తగ్గించాలి. అప్పులపై ఆధారపడకుండా, దీర్ఘకాలిక లక్ష్యాలకు అనుగుణంగా పెట్టుబడులు పెట్టాలి. ఈ అలవాట్లే ఆర్థిక స్వేచ్ఛకు పునాది వేస్తాయి.
తక్కువ ఖర్చుతో.. మెరుగైన భవిష్యత్తు.. The Secret of Living Below Your Means
చాలామందికి జీతం పెరిగిన కొద్దీ ఖర్చులు కూడా(THE MILLIONAIRE NEXT DOOR – BOOK SUMMARY) పెరుగుతుంటాయి. కొత్త ఆదాయం వచ్చిన వెంటనే కొత్త కారు, ఖరీదైన ఫోన్, విలాసవంతమైన వస్తువులు కొనాలనే కోరిక మొదలవుతుంది. ఫలితంగా ఆదాయం పెరిగినా పొదుపు మాత్రం పెరగదు. కొన్నిసార్లు అప్పులు మరింత పెరుగుతాయి. సంపదను సృష్టించుకోవాలనుకునేవారు ఈ అలవాటుకు దూరంగా ఉండాలని రచయిత సూచిస్తారు. సంపన్నులుగా ఎదిగిన చాలామంది తమ ఆదాయానికి తగ్గట్టుగా కాకుండా, ఆదాయం కంటే తక్కువగా ఖర్చు చేస్తారు. అవసరాలు, కోరికల మధ్య తేడాను గుర్తిస్తారు. ప్రతి నెలా ఎంత ఆదాయం వస్తుంది? ఎంత ఖర్చవుతోంది? ఎంత పొదుపు చేయగలుగుతున్నాం? అనే విషయాలను ముందుగానే ప్రణాళిక వేసుకుంటారు. నెలవారీ బడ్జెట్ రూపొందించుకోవడం ఈ విషయంలో కీలకం. ఇంటి అద్దె, విద్య, వైద్యం, ఆహారం, ప్రయాణం వంటి తప్పనిసరి ఖర్చులను ముందుగా గుర్తించాలి. ఆ తర్వాత పొదుపు, పెట్టుబడులకు కేటాయించాల్సిన మొత్తాన్ని నిర్ణయించుకోవాలి. మిగిలిన మొత్తంలోనే ఇతర ఖర్చులను నిర్వహించుకోవాలి. పొదుపు చేయడానికి నెలాఖరులో డబ్బు మిగిలే వరకు ఎదురుచూడటం కంటే, ఆదాయం వచ్చిన వెంటనే కొంత మొత్తాన్ని పొదుపు చేయడం మంచిది. చిన్న మొత్తంతో ప్రారంభించినా క్రమం తప్పకుండా కొనసాగిస్తే దీర్ఘకాలంలో మంచి ఫలితాలు సాధించవచ్చు. సంపదను నిర్మించుకోవడంలో ఎంత సంపాదిస్తున్నామన్నదానితోపాటు ఎంత నిలుపుకుంటున్నామన్నది కూడా కీలకమే.
కాలాన్ని సద్వినియోగం చేసుకోవాలి.. Time Is Money
సంపదను సృష్టించుకోవాలంటే (THE MILLIONAIRE NEXT DOOR – BOOK SUMMARY) డబ్బును మాత్రమే కాదు.. సమయాన్ని కూడా సరిగ్గా వినియోగించుకోవాలి. చాలామంది భవిష్యత్తులో ఆర్థికంగా స్థిరపడాలని కోరుకుంటారు. కానీ తమ ఆర్థిక పరిస్థితిని సమీక్షించడానికి, పెట్టుబడుల గురించి తెలుసుకోవడానికి, లక్ష్యాలను నిర్దేశించుకోవడానికి తగిన సమయం కేటాయించరు. ఫలితంగా ఆర్థిక నిర్ణయాలు ప్రణాళిక లేకుండా సాగుతాయి. ఆర్థిక భవిష్యత్తును నిర్మించుకోవాలంటే ప్రతి వారం కొంత సమయాన్ని కేటాయించాలి. ఆదాయం, ఖర్చులు, అప్పులు, పొదుపు, పెట్టుబడులను పరిశీలించాలి. పెట్టుబడుల పనితీరును అర్థం చేసుకోవాలి. అవసరమైతే ఆర్థిక నిపుణుల సలహా తీసుకోవాలి. ఏ పెట్టుబడిలో ఎంత రిస్క్ ఉంది? ఎప్పుడు డబ్బు అవసరమవుతుంది? మన లక్ష్యాలకు తగిన పెట్టుబడి ఏది? అనే ప్రశ్నలకు సమాధానాలు తెలుసుకోవాలి. సమయం గడిచేకొద్దీ చిన్న మొత్తాల పొదుపు కూడా సంపదగా మారే అవకాశం ఉంది. అయితే దానికి క్రమశిక్షణతోపాటు సహనం అవసరం. తరచూ పెట్టుబడులను మార్చడం, తాత్కాలిక లాభాల కోసం తొందరపాటు నిర్ణయాలు తీసుకోవడం కంటే దీర్ఘకాలిక లక్ష్యాలపై దృష్టి పెట్టడం మంచిది.
పిల్లలకు డబ్బు విలువ నేర్పించాలి.. Raising Financially Responsible Children
పిల్లల భవిష్యత్తు బాగుండాలని (THE MILLIONAIRE NEXT DOOR – BOOK SUMMARY) తల్లిదండ్రులు కోరుకోవడం సహజం. వారికి ఏ లోటూ రాకుండా చూసుకోవడానికి ప్రయత్నిస్తారు. అయితే పిల్లల అవసరాలన్నింటినీ తీర్చడం ఒక్కటే మంచి పెంపకం కాదు. డబ్బు విలువను, పొదుపు ప్రాముఖ్యతను, బాధ్యతాయుతమైన ఖర్చులను నేర్పించడం కూడా అంతే ముఖ్యం. పిల్లలకు అవసరమైనంత పాకెట్ మనీ ఇవ్వడంతోపాటు దాన్ని ఎలా వినియోగించుకోవాలో వివరించాలి. తమకు నచ్చిన వస్తువు కొనడానికి కొంతకాలం డబ్బు పొదుపు చేయడం నేర్పించాలి. అవసరమైన వస్తువులు, కేవలం కోరికతో కొనాలనుకునే వస్తువుల మధ్య తేడాను తెలియజేయాలి. చిన్న వయసు నుంచే ఈ అలవాట్లు ఏర్పడితే పెద్దయ్యాక ఆర్థిక నిర్ణయాలు తీసుకోవడం సులభమవుతుంది. తల్లిదండ్రులు తమ సంపదను ప్రదర్శించడం కంటే కష్టపడి పనిచేయడం, పొదుపు చేయడం, బాధ్యతగా వ్యవహరించడం వంటి విలువలను పిల్లలకు అలవాటు చేయాలి. భవిష్యత్తులో వారసత్వంగా ఆస్తులు వస్తాయనే నమ్మకంతో పిల్లలు తమ కృషిని తగ్గించుకోకుండా చూడాలి. వారి ప్రతిభను గుర్తించి ప్రోత్సహించాలి. ఆర్థిక విషయాల్లో సలహా ఇవ్వాల్సి వచ్చినప్పుడు వారి అభిప్రాయాలకు కూడా ప్రాధాన్యం ఇవ్వాలి. డబ్బు జీవితంలో ముఖ్యమైనదే అయినప్పటికీ అదే సర్వస్వం కాదని పిల్లలకు అర్థమయ్యేలా చెప్పాలి. ఆరోగ్యం, కుటుంబ బంధాలు, వ్యక్తిత్వం, జ్ఞానం, సంతృప్తి కూడా జీవితంలో ఎంతో విలువైనవని గుర్తుచేయాలి.
అవకాశాలను గుర్తిస్తేనే ఎదుగుదల.. Recognizing Opportunities
సంపదను సృష్టించుకోవడంలో(THE MILLIONAIRE NEXT DOOR – BOOK SUMMARY) అవకాశాలను గుర్తించడం మరో ముఖ్యమైన అంశం. మార్కెట్లో ప్రజలకు ఏ అవసరాలు ఉన్నాయి? ఏ సమస్యలకు పరిష్కారాలు కావాలి? ఏ సేవలకు డిమాండ్ ఉంది? అనే విషయాలను గమనించాలి. ప్రజల అవసరాలను అర్థం చేసుకుని నాణ్యమైన ఉత్పత్తులు, సేవలను అందించగలిగితే వ్యాపారంలో ఎదిగే అవకాశాలు ఉంటాయి. అయితే ప్రతి వ్యాపార అవకాశమూ లాభదాయకంగా ఉండదు. ఇతరులు విజయవంతమయ్యారని చూసి వెంటనే అదే వ్యాపారంలోకి దిగడం సరికాదు. పెట్టుబడి ఎంత అవసరం? ఖర్చులు ఎంత? ఆదాయం వచ్చే అవకాశం ఎంత? నష్టపోతే తట్టుకోగలమా? అనే అంశాలను ముందుగానే విశ్లేషించాలి. సొంత వ్యాపారం చేయాలనుకునేవారు తమ నైపుణ్యాలు, అనుభవం, మార్కెట్ పరిస్థితులను పరిగణనలోకి తీసుకోవాలి. చిన్న స్థాయిలో ప్రారంభించి, అనుభవం పెరిగేకొద్దీ విస్తరించడం కొన్నిసార్లు మెరుగైన మార్గం కావచ్చు. వ్యాపారంలో రిస్క్ తీసుకోవాల్సి వచ్చినప్పటికీ అది లెక్కలతో కూడిన రిస్క్ అయి ఉండాలి. ఆలోచించకుండా అప్పులు చేసి పెట్టుబడులు పెట్టడం సంపదను నిర్మించడానికి బదులుగా ఆర్థిక సమస్యలను పెంచవచ్చు.
ఉద్యోగమైనా.. వ్యాపారమైనా లక్ష్యం ముఖ్యం..Building Wealth Through Work
సంపదను సృష్టించుకోవడానికి(THE MILLIONAIRE NEXT DOOR – BOOK SUMMARY) సొంత వ్యాపారమే ఏకైక మార్గం కాదు. ఉద్యోగం చేస్తూనే పొదుపు, పెట్టుబడుల ద్వారా ఆర్థికంగా ఎదగవచ్చు. అదే సమయంలో వ్యాపారం చేసే వారికి కూడా కొత్త అవకాశాలను అన్వేషించడం, ఖర్చులను నియంత్రించడం, కస్టమర్లకు నాణ్యమైన సేవలు అందించడం అవసరం. విజయవంతమైన వ్యక్తులు తమ పనిని బాధ్యతగా తీసుకుంటారు. సమస్యలు ఎదురైనప్పుడు వెనుకడుగు వేయకుండా పరిష్కారాలను అన్వేషిస్తారు. నిరంతరం కొత్త విషయాలను నేర్చుకుంటారు. తమ ఆదాయాన్ని పెంచుకునే మార్గాలతోపాటు సంపాదించిన డబ్బును నిలుపుకునే పద్ధతులపైనా దృష్టి పెడతారు. అయితే ఇతరుల విజయాన్ని చూసి వారి జీవనశైలిని అనుకరించడం కంటే, తమ పరిస్థితులకు అనుగుణంగా లక్ష్యాలను ఏర్పరచుకోవడం ముఖ్యం. అధిక ఆదాయం ఉన్నా ఆర్థిక క్రమశిక్షణ లేకపోతే సంపద నిలవదు. సాధారణ ఆదాయం ఉన్నా ఖర్చులను నియంత్రించి, దీర్ఘకాలికంగా పెట్టుబడులు పెడితే ఆర్థిక భద్రతను సాధించే అవకాశం ఉంటుంది.
సంపద కంటే ఆర్థిక స్వేచ్ఛ ముఖ్యం.. Wealth Means Financial Freedom
సంపద అంటే ఖరీదైన వస్తువులను(THE MILLIONAIRE NEXT DOOR – BOOK SUMMARY) కొనగలగడం మాత్రమే కాదు. అవసరమైనప్పుడు డబ్బు అందుబాటులో ఉండటం, అప్పుల ఒత్తిడి తగ్గడం, భవిష్యత్తుపై భరోసా కలగడం, ఉద్యోగం లేదా వ్యాపారంలో నిర్ణయాలు తీసుకునే స్వేచ్ఛ ఉండటం కూడా ఆర్థిక విజయానికి సంకేతాలు. దీనికోసం ముందుగా అత్యవసర నిధిని ఏర్పాటు చేసుకోవాలి. అధిక వడ్డీ ఉన్న అప్పులను తగ్గించుకోవాలి. ఆరోగ్య, జీవిత బీమా అవసరాలను పరిశీలించాలి. తమ ఆర్థిక లక్ష్యాలకు అనుగుణంగా పొదుపు, పెట్టుబడుల ప్రణాళిక రూపొందించుకోవాలి. పెట్టుబడుల్లో రాబడితోపాటు రిస్క్ను కూడా అర్థం చేసుకోవాలి. రిటైర్మెంట్ తర్వాత ఇతరులపై ఆధారపడకుండా జీవించాలంటే ముందుగానే ప్రణాళిక అవసరం. వయసు పెరిగిన తర్వాత మాత్రమే పొదుపు గురించి ఆలోచించడం కంటే, సంపాదన ప్రారంభమైనప్పటి నుంచే చిన్న మొత్తాలతో మొదలుపెట్టడం మంచిది. ఆదాయం పెరిగే కొద్దీ పొదుపును కూడా పెంచుకుంటూ వెళ్లాలి.
ఆడంబరాలు కాదు.. అలవాట్లే సంపదకు పునాది.. Discipline Builds Wealth
థామస్ జె. స్టాన్లీ రచించిన ది మిలియనీర్ నెక్స్ట్ డోర్ పుస్తకం(THE MILLIONAIRE NEXT DOOR – BOOK SUMMARY) అందించే ప్రధాన పాఠం ఒక్కటే. సంపదను సృష్టించుకోవడం అనేది ఒక్కరోజులో జరిగే ప్రక్రియ కాదు. అది నిరంతర కృషి, సరైన ఆర్థిక నిర్ణయాలు, పొదుపు, పెట్టుబడులు, స్వీయ నియంత్రణతో కూడిన ప్రయాణం. ధనవంతుల్లా కనిపించడానికి ఖరీదైన వస్తువులు కొనడం సులభమే. కానీ నిజమైన సంపదను నిర్మించుకోవడానికి సహనం, ప్రణాళిక, క్రమశిక్షణ అవసరం. సంపాదించిన ప్రతి రూపాయిని తెలివిగా వినియోగించడం, అనవసర ఖర్చులను తగ్గించడం, భవిష్యత్తు అవసరాల కోసం సిద్ధపడటం అలవాటు చేసుకోవాలి. మన పక్కింట్లో ఉండే వ్యక్తి ఎంత సంపన్నుడో అతని కారు, దుస్తులు, ఇల్లు చూసి చెప్పలేం. అతని ఆర్థిక క్రమశిక్షణ, పొదుపు అలవాట్లు, నికర ఆస్తి విలువే నిజమైన సంపదకు కొలమానం. అందుకే సంపదను ప్రదర్శించడంపై కాకుండా దాన్ని నిర్మించుకోవడంపై దృష్టి పెట్టాలి. ఆర్థిక స్వేచ్ఛ సాధించాలనుకునే ప్రతి ఒక్కరికీ ఈ పుస్తకం అందించే సందేశం ఇదే.
About the Author





