హైదరాబాద్ః సొంతిల్లు కొనుగోలు చేయాలన్నా, పిల్లలను ఉన్నత చదువులకు పంపించాలన్నా, కారు తీసుకోవాలన్నా ఎంతో లోతుగా ఆలోచిస్తాం. ఉద్యోగం మారే సమయంలో ప్యాకేజీ ఎంత వస్తుంది, భవిష్యత్తు ఎలా ఉంటుందనే విషయాలపై నెలల తరబడి లెక్కలు వేసుకుంటాం. కానీ మన మొత్తం జీవితాన్ని, కుటుంబ భద్రతను నిర్దేశించే సమగ్ర ఆర్థిక ప్రణాళిక (Comprehensive Financial Planning) విషయంలోకి వచ్చేసరికి మాత్రం దాదాపు అందరిదీ ఒకే ధోరణి. ‘తర్వాత చూద్దాంలే, ఇప్పుడే ఏమొచ్చింది’ అంటూ కాలయాపన చేస్తూ ఉంటారు.
నెలనెలా చేతికి జీతం అందుతోంది, ఎంతోకొంత బ్యాంకులో మిగులుతోంది, నెలవారీ కిస్తీలు (EMI Payments) సక్రమంగా చెల్లిస్తున్నాం కదా.. ఇంకేం ఆలోచించాల్సిన పనిలేదని సరిపెట్టుకుంటారు. ఆదాయం ఉన్నంత మాత్రాన, కొన్ని పొదుపు పథకాల్లో డబ్బు జమ చేస్తున్నంత మాత్రాన రేపటి రోజున ఆర్థిక ఇబ్బందులు రావని భావించడం చాలా పెద్ద పొరపాటు. మనం దాచే పైసలు రేపటి అసలైన అవసరాలకు, జీవిత లక్ష్యాలకు సరిపోతాయా లేదా అనే స్పష్టత లేకపోతే భవిష్యత్తులో తీవ్రమైన ఇబ్బందులు తప్పవు.
రేపటి అవసరాలు కంటికి కనిపించవు
ఆర్థిక ప్రణాళికను వాయిదా వేయడానికి ప్రధాన కారణం స్పష్టమైన గడువు (Deadline) కనిపించకపోవడమే. ఉదాహరణకు ఇంటి అద్దె కట్టాలన్నా, పిల్లల స్కూల్ ఫీజు చెల్లించాలన్నా నిర్ణీత తేదీ ఉంటుంది. ఆ తేదీ దాటితే జరిమానా పడుతుందనో, సమస్య వస్తుందనో వెంటనే స్పందిస్తాం. కానీ పది లేదా ఇరవై ఏళ్ల తర్వాత వచ్చే పదవీ విరమణ (Retirement Life), పిల్లల విదేశీ విద్య లాంటి వాటికి స్పష్టమైన రోజువారీ గడువులు కంటికి కనిపించవు. అందుకే చాలామంది ఈ వ్యవహారాన్ని తేలిగ్గా తీసుకుంటారు.
ఆర్థిక ప్రణాళిక అంటే ఏదైనా సంక్షోభం (Financial Crisis) ముంచుకొచ్చినప్పుడు హడావుడిగా అప్పులు వెతుక్కోవడం కాదు. ఆదాయం, నెలవారీ ఖర్చులు, అప్పులు, జీవిత బీమా, ఆరోగ్య రక్షణ, పెట్టుబడులు, దీర్ఘకాలిక లక్ష్యాలు.. వీటన్నింటినీ ఒకదానితో ఒకటి అనుసంధానించడమే అసలైన ఆర్థిక సూత్రం.
సోషల్ మీడియా చిట్కాలతో తస్మాత్ జాగ్రత్త!
ప్రస్తుతం డిజిటల్ వేదికల్లో, సామాజిక మాధ్యమాల్లో (Social Media Platforms) వ్యక్తిగత ఆర్థిక సమాచారానికి ఏమాత్రం కొరత లేదు. ఇంటర్నెట్ తెరిస్తే చాలు.. రకరకాల పెట్టుబడి చిట్కాలు (Investment Tips), స్వల్పకాలంలో కోట్లు సంపాదించే వ్యూహాలు కుప్పలుతెప్పలుగా కనిపిస్తూనే ఉంటాయి. సమాచారం అందుబాటులో ఉండటం వేరు, అది మన వ్యక్తిగత స్థితిగతులకు నప్పుతుందా లేదా అనేది వేరని ప్రతి ఒక్కరూ గుర్తించాలి.
ఒక వ్యక్తికి అద్భుతమైన లాభాలు తెచ్చిపెట్టిన మార్గం, మరొకరికి తీవ్ర నష్టాలు మిగల్చవచ్చు. ఎందుకంటే ప్రతి ఒక్కరి వయస్సు, సంపాదన సామర్థ్యం, కుటుంబ బాధ్యతలు, తీర్చాల్సిన రుణాలు, పెట్టుబడి పెట్టే కాలవ్యవధి (Investment Horizon), నష్టాన్ని తట్టుకునే శక్తి (Risk Appetite) పూర్తిగా వేర్వేరుగా ఉంటాయి. సామాజిక మాధ్యమాల్లో ఇన్ఫ్లుయెన్సర్లు చెప్పే సాధారణ మాటలను అందరికీ వర్తించే చట్టాలుగా భావించి గుడ్డిగా అనుసరిస్తే కష్టార్జితం గాల్లో కలిసిపోతుంది.
ముందుగా మొదలుపెడితేనే అసలైన ప్రయోజనం
ప్రణాళికను ఎంత త్వరగా ప్రారంభిస్తే మార్కెట్ ఒడుదొడుకులను తట్టుకునేందుకు, పరిస్థితులకు అనుగుణంగా మార్చుకునేందుకు అంత సమయం దొరుకుతుంది. ముప్పై ఏళ్ల వయసులోనే పదవీ విరమణ కోసం చిన్న మొత్తంతో పొదుపు మొదలుపెడితే, చక్రవడ్డీ లాభం (Compounding Effect) తో అది కాలక్రమేణా పెద్ద నిధిగా మారుతుంది. అదే పనిని నలభై ఐదు ఏళ్ల వయస్సు దాటాక మొదలుపెడితే, అతి తక్కువ వ్యవధిలో భారీ మొత్తాన్ని పోగు చేయాల్సి వస్తుంది. దీనివల్ల నెలవారీ బడ్జెట్పై తీవ్ర భారం పడుతుంది.
‘సరైన సమయం వస్తుందిలే, ఆదాయం పెరిగిన తర్వాత చూద్దాం’ అని ఎదురుచూడటం కంటే, ఉన్నంతలోనే వెంటనే ప్రణాళిక ప్రారంభించడం తెలివైన పని. పరిస్థితులు మారే కొద్దీ కనీసం ఏడాదికి ఒకసారైనా వేసుకున్న ప్రణాళికను సమీక్షించుకోవాలి (Portfolio Review). బ్యాంకు ఖాతాలో ఎంత డబ్బు ఉందనే సంఖ్య కంటే, ఆ మొత్తం ఎందుకు కావాలి, ఎప్పుడు కావాలనే స్పష్టత అత్యంత ముఖ్యం. భవిష్యత్తులో ఎలాంటి ఊహించని పరిణామాలు ఎదురైనా ధైర్యంగా నిలబడే రక్షణ కవచమే సమగ్ర ప్రణాళిక.
‘నేను ఎక్కడ ఉన్నాను?’ అనే స్పష్టత అవసరం
ప్రణాళిక వేసుకోవడానికి కోట్లు కూడబెట్టే వరకు ఆగాల్సిన అవసరం లేదు. ప్రతి ఒక్కరూ తమను తాము ప్రశ్నించుకోవాల్సిన తొలి ప్రశ్న.. ‘ప్రస్తుతం నా పరిస్థితి ఏమిటి?’ అనేది. నెలకు చేతికి ఎంత ఆదాయం వస్తోంది, చేజారిపోతున్న ఖర్చులు ఎంత, రుణాలపై చెల్లిస్తున్న వడ్డీ భారం ఎంత అనే వివరాలను కాగితంపై పెట్టాలి.
రేపటి రోజున సంపాదన ఆగిపోతే కనీసం ఆరు నెలల ఇంటి ఖర్చులకు సరిపడా అత్యవసర నిధి (Emergency Fund) ఉందా లేదా అని చూసుకోవాలి. కుటుంబానికి రక్షణ కల్పించే టర్మ్ ఇన్సూరెన్స్ (Term Insurance), ఆసుపత్రి ఖర్చుల భారం పడకుండా తగినంత ఆరోగ్య బీమా (Health Insurance) కవరేజీ ఉందో లేదో పరీక్షించుకోవాలి. ఆ తర్వాత పిల్లల భవిష్యత్తు, సొంతిల్లు, వివాహం, పదవీ విరమణ లాంటి లక్ష్యాలకు విభజించి తగిన సాధనాల్లో మదుపు చేయాలి.
కోటీశ్వరులకేనా? ఇది అతిపెద్ద అపోహ!
ఆర్థిక ప్రణాళిక అనేది కేవలం అపారమైన సంపద ఉన్న సంపన్నులకు మాత్రమేనని సమాజంలో బలమైన అపోహ ఉంది. సాధారణ ఆదాయ వర్గాలు ఆర్థిక సలహాదారుల (Financial Advisors) దగ్గరకు వెళ్లకపోవడానికి ఇది ప్రధాన కారణం. తమ వద్ద ఉన్న పరిమిత సంపాదనకు ప్లానింగ్ ఎందుకని చాలామంది భావిస్తుంటారు. వాస్తవానికి సంపన్నుల కంటే మధ్యతరగతి, సామాన్య కుటుంబాలకే సరైన ప్రణాళిక అత్యంత కీలకం. ఒక్క తప్పుడు నిర్ణయం ఆ కుటుంబాన్ని అప్పుల ఊబిలోకి నెట్టే ప్రమాదం ఉంది.
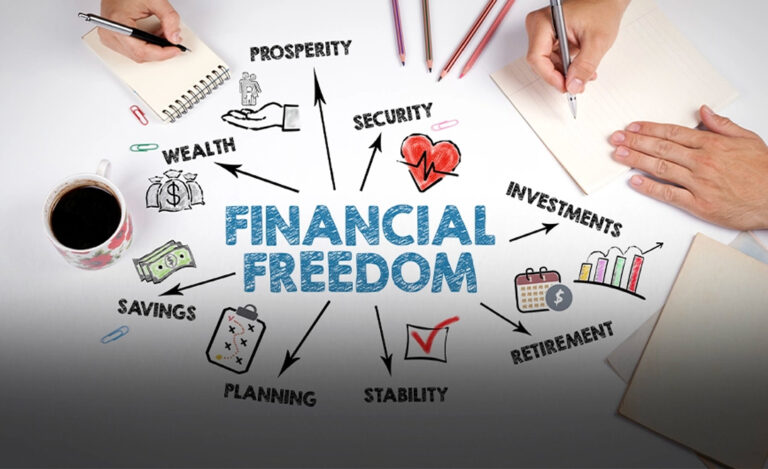
ఇది కేవలం స్టాక్ మార్కెట్ (Stock Market), మ్యూచువల్ ఫండ్లు (Mutual Funds) ఎంచుకోవడం మాత్రమే కాదు. నగదు ప్రవాహం (Cash Flow Management), రుణాల నిర్వహణ (Debt Management), బీమా రక్షణ, అత్యవసర నిధి ఏర్పాటు లాంటి వాటన్నింటినీ ఒక క్రమపద్ధతిలో అమర్చుకోవడమే అసలైన ఆర్థిక విజయం. రేపటి గురించి ఆలోచించకుండా ఈరోజే నిర్లక్ష్యం వీడి అడుగు ముందుకు వేస్తేనే ప్రతి కుటుంబం ఆర్థిక స్వాతంత్ర్యాన్ని సాధించగలుగుతుంది.
About the Author