డిజిటల్ చెల్లింపులు రోజువారీ జీవితంలో భాగమయ్యాయి. కూరగాయలు కొనడం నుంచి విద్యుత్ బిల్లులు చెల్లించడం వరకు, స్నేహితులకు డబ్బులు పంపడం నుంచి వ్యాపార లావాదేవీలు నిర్వహించడం వరకు చాలామంది ఆన్లైన్ బ్యాంకింగ్ సేవలనే వినియోగిస్తున్నారు. ఈ నేపథ్యంలో యూపీఐ (UPI), నెఫ్ట్ (NEFT) నగదు బదిలీ విధానాలు (UPI vs. NEFT) విస్తృతంగా ఉపయోగంలో ఉన్నాయి. రెండింటి ద్వారా బ్యాంకు ఖాతాల మధ్య డబ్బు పంపవచ్చు. అయితే, వాటి పనితీరు, వినియోగ విధానం, లావాదేవీల వేగం, పరిమితుల్లో కొన్ని ముఖ్యమైన తేడాలున్నాయి. అవసరానికి తగిన విధానాన్ని ఎంచుకుంటే సమయం ఆదా కావడంతోపాటు లావాదేవీలను సులభంగా నిర్వహించుకోవచ్చు.
క్షణాల్లో నగదు బదిలీ.. యూపీఐ ప్రత్యేకత.. UPI: Instant and Convenient Payments
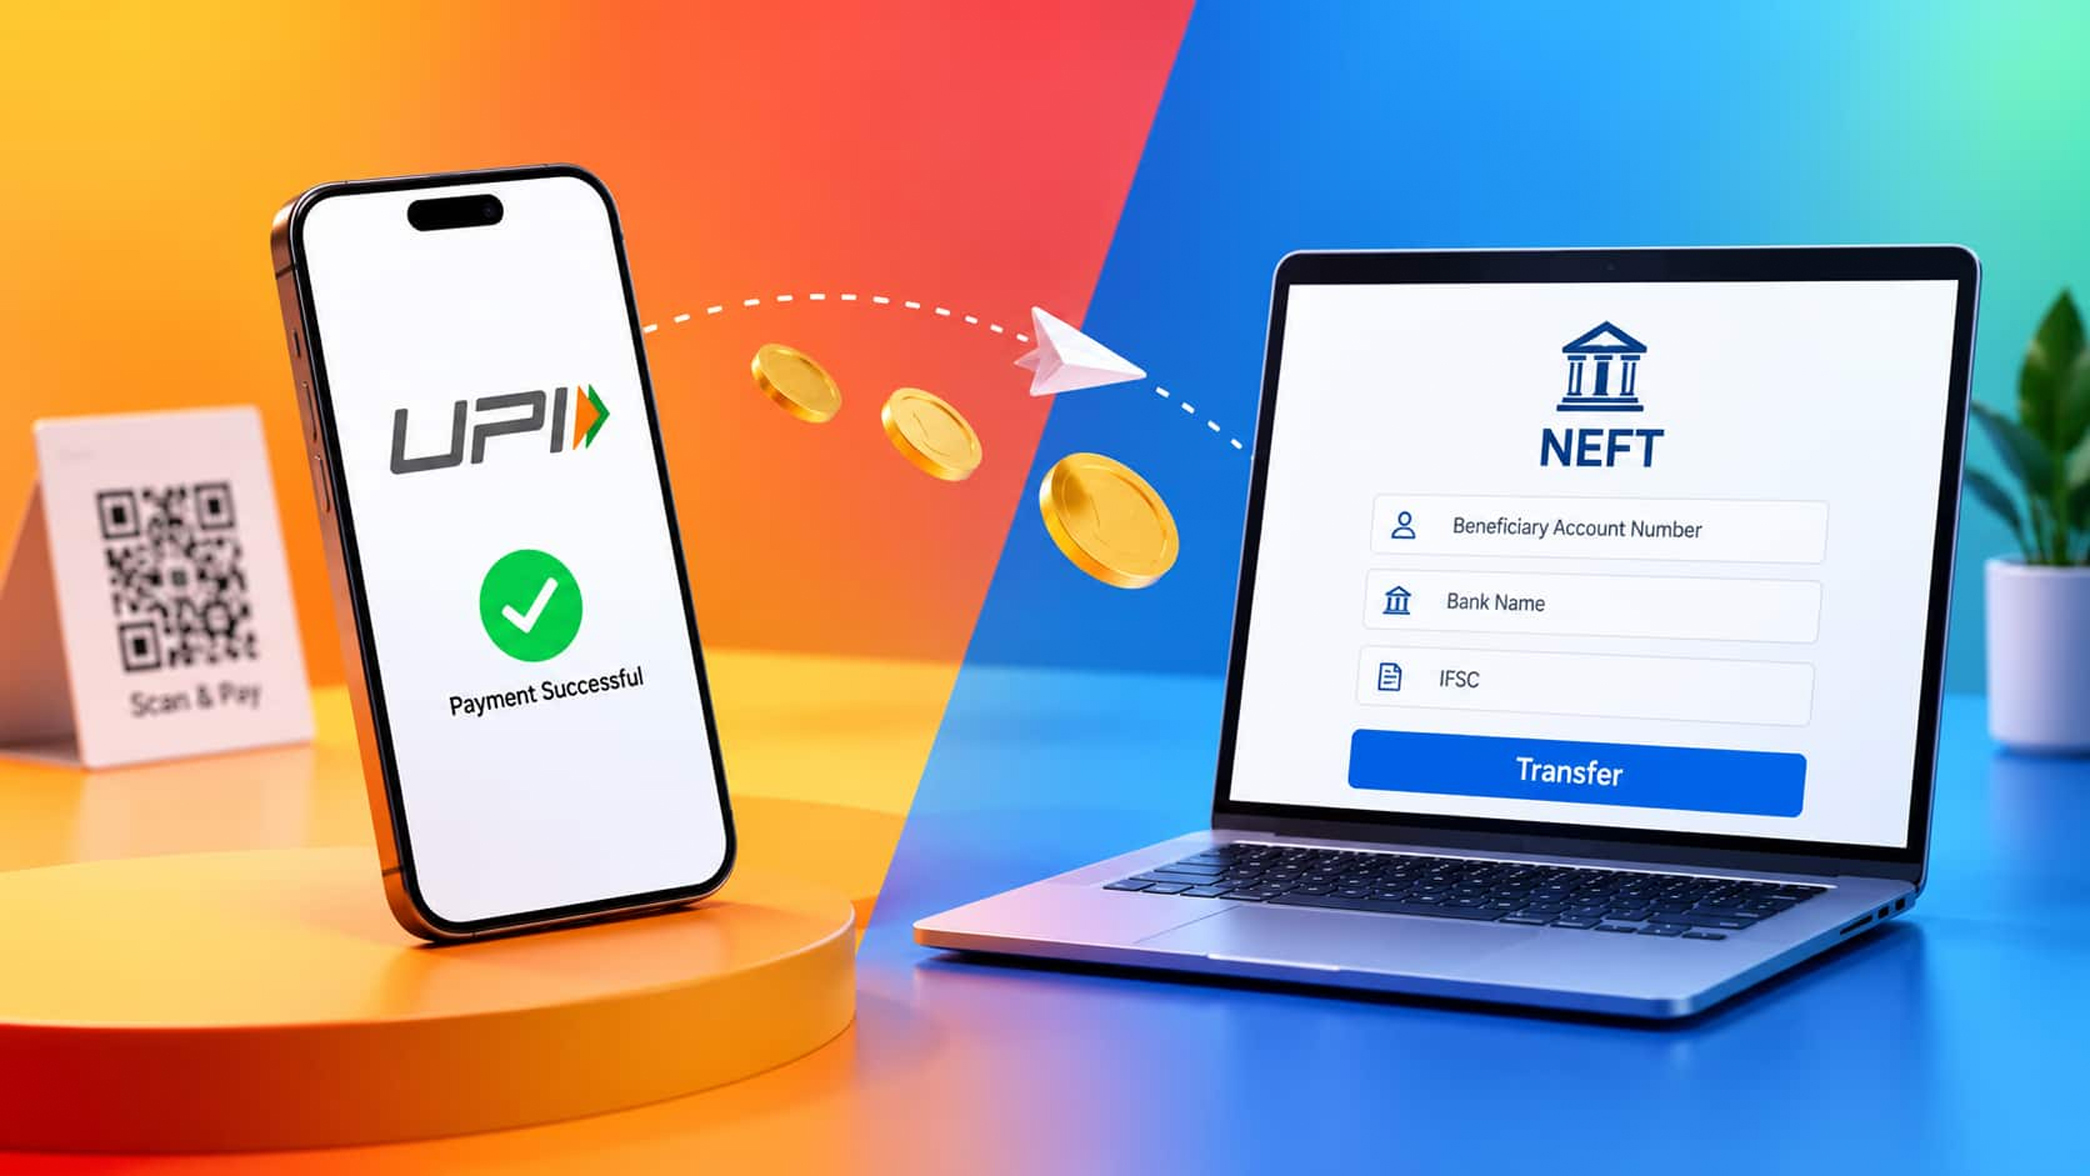
- యూపీఐ అంటే యూనిఫైడ్ పేమెంట్స్ (UPI vs. NEFT)ఇంటర్ఫేస్. నేషనల్ పేమెంట్స్ కార్పొరేషన్ ఆఫ్ ఇండియా (ఎన్పీసీఐ) అభివృద్ధి చేసిన ఈ వ్యవస్థ ద్వారా మొబైల్ ఫోన్తోనే వేగంగా నగదు బదిలీ చేయవచ్చు. బ్యాంకు ఖాతాకు అనుసంధానమైన యూపీఐ యాప్ ద్వారా ఇతరులకు డబ్బు పంపడం, చెల్లింపులు స్వీకరించడం సాధ్యమవుతుంది. ఫోన్పే, గూగుల్ పే, భీమ్ వంటి యాప్ల ద్వారా చాలామంది ఈ సేవలను వినియోగిస్తున్నారు.
- గ్రాహకుడి యూపీఐ ఐడీ, మొబైల్ నంబర్ లేదా క్యూఆర్ కోడ్ ద్వారా చెల్లింపులు చేయవచ్చు. కొన్ని సందర్భాల్లో బ్యాంకు ఖాతా వివరాలను ఉపయోగించే సదుపాయమూ ఉంటుంది. నగదు తీసుకెళ్లాల్సిన అవసరం లేకుండా దుకాణాలు, హోటళ్లు, పెట్రోల్ బంకులు, ఆన్లైన్ వ్యాపార సంస్థల్లో చెల్లింపులు చేయడానికి ఇది ఉపయోగపడుతుంది. సాధారణంగా యూపీఐ లావాదేవీలు కొన్ని సెకన్లలో పూర్తవుతాయి. సెలవు రోజులు, ఆదివారాలు, రాత్రి వేళల్లోనూ ఈ సేవ అందుబాటులో ఉంటుంది. అయితే, బ్యాంకు లేదా చెల్లింపుల వ్యవస్థలో సాంకేతిక సమస్యలు తలెత్తితే లావాదేవీలు ఆలస్యం కావచ్చు.
బ్యాంకు ఖాతాల మధ్య బదిలీకి నెఫ్ట్.. NEFT: Bank-to-Bank Fund Transfers
- నెఫ్ట్ అంటే నేషనల్ ఎలక్ట్రానిక్ ఫండ్స్ ట్రాన్స్ఫర్. ఇది దేశవ్యాప్తంగా ఒక బ్యాంకు ఖాతా నుంచి మరో బ్యాంకు ఖాతాకు ఎలక్ట్రానిక్ పద్ధతిలో(UPI vs. NEFT) డబ్బు పంపేందుకు ఉపయోగించే వ్యవస్థ. యూపీఐ మాదిరిగా క్యూఆర్ కోడ్ స్కాన్ చేయడం లేదా యూపీఐ ఐడీ నమోదు చేయడం దీనికి ప్రధాన పద్ధతి కాదు. సాధారణంగా డబ్బు అందుకునే వ్యక్తి పేరు, బ్యాంకు ఖాతా నంబర్, బ్యాంకు శాఖకు సంబంధించిన ఐఎఫ్ఎస్సీ కోడ్ వంటి వివరాలు అవసరమవుతాయి.
- నెఫ్ట్ ద్వారా వ్యక్తిగత అవసరాలతోపాటు వ్యాపార చెల్లింపులు, అద్దె, ఫీజులు, ఇతర అధికారిక లావాదేవీలు నిర్వహించవచ్చు. పెద్ద మొత్తాలను పంపాల్సిన సందర్భాల్లోనూ ఇది ఉపయోగకరంగా ఉంటుంది. అయితే, నెఫ్ట్ బ్యాంకు పనివేళల్లో మాత్రమే పనిచేస్తుందనుకోవడం పొరపాటు. రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా (ఆర్బీఐ) నిబంధనల ప్రకారం నెఫ్ట్ సేవలు ప్రస్తుతం 24 గంటలూ, వారంలో ఏడు రోజులూ అందుబాటులో ఉన్నాయి. అయినప్పటికీ, లావాదేవీ పూర్తయ్యే సమయం బ్యాంకు ప్రక్రియలు, సాంకేతిక పరిస్థితులపై ఆధారపడి మారవచ్చు.
వేగంలో తేడా ఏమిటి? Transaction Time: Speed Matters
- తక్షణ చెల్లింపులు చేయాల్సినప్పుడు యూపీఐ(UPI vs. NEFT) సౌకర్యవంతంగా ఉంటుంది. దుకాణంలో వస్తువులు కొనుగోలు చేసిన వెంటనే చెల్లించడం, స్నేహితులకు డబ్బులు పంపడం, చిన్న మొత్తాలను బదిలీ చేయడం వంటి అవసరాలకు ఇది సరిపోతుంది. ఎక్కువ సందర్భాల్లో లావాదేవీ క్షణాల్లో పూర్తవుతుంది.
- నెఫ్ట్ కూడా రోజంతా అందుబాటులో ఉన్నప్పటికీ, ఇది బ్యాచ్ల ఆధారంగా లావాదేవీలను ప్రాసెస్ చేసే విధానం నుంచి నిరంతర ప్రాసెసింగ్ వ్యవస్థగా మారింది. అందువల్ల డబ్బు బదిలీకి తప్పనిసరిగా బ్యాంకు పనివేళల వరకు వేచి ఉండాల్సిన అవసరం లేదు. సాధారణంగా లావాదేవీలు త్వరగానే పూర్తవుతాయి. అయితే, యూపీఐలో కనిపించే తక్షణ చెల్లింపు అనుభవం, నెఫ్ట్ ద్వారా జరిగే ఖాతా బదిలీ ప్రక్రియ ఒకేలా ఉండవు. అత్యవసరంగా చిన్న మొత్తాన్ని పంపాల్సి వస్తే యూపీఐ సౌకర్యంగా ఉండవచ్చు; ఖాతా వివరాలతో క్రమబద్ధంగా నిధులు పంపాల్సినప్పుడు నెఫ్ట్ను ఎంచుకోవచ్చు.
నగదు బదిలీ పరిమితులు.. Minimum and Maximum Transfer Limits
- యూపీఐలో ఎంత మొత్తాన్ని(UPI vs. NEFT) పంపవచ్చనేది బ్యాంకు, యాప్, లావాదేవీ రకం, సంబంధిత నిబంధనలపై ఆధారపడి ఉంటుంది. సాధారణ వ్యక్తిగత చెల్లింపులకు రోజువారీ పరిమితులు ఉంటాయి. అన్ని యాప్లు, బ్యాంకులకు ఒకే గరిష్ఠ పరిమితి వర్తిస్తుందని భావించకూడదు. ప్రత్యేక వర్గాల చెల్లింపులకు సాధారణ పరిమితులకంటే భిన్నమైన పరిమితులు ఉండవచ్చు. కాబట్టి పెద్ద మొత్తాన్ని పంపే ముందు తమ బ్యాంకు విధించిన పరిమితిని తెలుసుకోవడం మంచిది.
- నెఫ్ట్కు ఆర్బీఐ స్థాయిలో కనీసం లేదా గరిష్ఠంగా ఒకే మొత్తాన్ని తప్పనిసరిగా నిర్ణయించిన పరిమితి లేదు. అయితే, సంబంధిత బ్యాంకు తన ఖాతాదారుల కోసం లావాదేవీ పరిమితులు విధించవచ్చు. అందువల్ల పెద్ద మొత్తాలను బదిలీ చేసే ముందు బ్యాంకు నిబంధనలను పరిశీలించాలి. మొత్తమే కాకుండా, డబ్బు పంపే ఉద్దేశం, అందుబాటులో ఉన్న చెల్లింపు మార్గం ఆధారంగా నిర్ణయం తీసుకోవాలి.
చార్జీలు ఉంటాయా? Transaction Charges: What You Should Know
- యూపీఐ ద్వారా సాధారణ వ్యక్తిగత బ్యాంకు ఖాతా (UPI vs. NEFT)నుంచి చేసే చెల్లింపులు సాధారణంగా వినియోగదారులకు ఉచితంగా ఉంటాయి. అయితే, అన్ని రకాల చెల్లింపులకు, అన్ని వ్యాపార లావాదేవీలకు ఒకే నిబంధన వర్తిస్తుందని అనుకోకూడదు. చెల్లింపు రకం, వినియోగిస్తున్న సేవ ఆధారంగా నియమాలు మారవచ్చు.
- నెఫ్ట్ విషయంలోనూ చార్జీలపై ఆర్బీఐ, బ్యాంకుల నిబంధనలు వర్తిస్తాయి. ఆర్బీఐ మార్గదర్శకాల ప్రకారం ఆన్లైన్లో నెఫ్ట్ ద్వారా వ్యక్తులు చేసే పొదుపు బ్యాంకు ఖాతా లావాదేవీలపై బ్యాంకులు చార్జీలు వసూలు చేయకూడదు. ఇతర రకాల లావాదేవీలకు వర్తించే చార్జీలు బ్యాంకును బట్టి మారవచ్చు. అందువల్ల డబ్బు పంపే ముందు యాప్లో లేదా బ్యాంకు వెబ్సైట్లో చూపించే వివరాలను పరిశీలించడం మంచిది.
భద్రత విషయంలో అప్రమత్తత అవసరం.. Security: Protect Your Money
- యూపీఐ, నెఫ్ట్ రెండూ నియంత్రణలతో(UPI vs. NEFT) కూడిన ఎలక్ట్రానిక్ నగదు బదిలీ విధానాలే. అయితే, ఏ విధానాన్ని ఉపయోగించినా వినియోగదారుల అప్రమత్తత చాలా ముఖ్యం. యూపీఐ చెల్లింపులకు సాధారణంగా యూపీఐ పిన్ ద్వారా ధృవీకరణ అవసరం. డబ్బు స్వీకరించడానికి పిన్ నమోదు చేయాల్సిన అవసరం లేదని గుర్తుంచుకోవాలి. డబ్బు అందుతుందని చెప్పి పిన్ అడిగినా, అనుమానాస్పద లింక్ పంపినా స్పందించకూడదు.
- నెఫ్ట్ ద్వారా డబ్బు పంపేటప్పుడు ఖాతా నంబర్, ఐఎఫ్ఎస్సీ కోడ్, లబ్ధిదారుడి వివరాలను జాగ్రత్తగా పరిశీలించాలి. తప్పు ఖాతాకు డబ్బు వెళ్లకుండా లావాదేవీని నిర్ధారించే ముందు వివరాలను మరోసారి తనిఖీ చేయాలి. బ్యాంకు పాస్వర్డ్లు, ఓటీపీలు, పిన్లను ఇతరులతో పంచుకోకూడదు. మోసపూరిత కాల్స్, నకిలీ కస్టమర్ కేర్ నంబర్లు, స్క్రీన్ షేరింగ్ యాప్ల విషయంలోనూ అప్రమత్తంగా ఉండాలి. అనుమానాస్పద లావాదేవీ జరిగితే వెంటనే బ్యాంకును సంప్రదించి ఫిర్యాదు చేయాలి.
మరి.. ఏది ఎప్పుడు ఉపయోగించాలి? Which One Should You Choose?
- రోజువారీ చిన్న చెల్లింపులు, దుకాణాల (UPI vs. NEFT)కొనుగోళ్లు, స్నేహితులు లేదా కుటుంబ సభ్యులకు డబ్బు పంపడం వంటి అవసరాలకు యూపీఐ సులభమైన మార్గం. మొబైల్ ఫోన్ ద్వారా వేగంగా చెల్లించవచ్చు. తరచూ ఉపయోగించే వారికి ఇది సమయాన్ని ఆదా చేస్తుంది.
- మరోవైపు, లబ్ధిదారుడి బ్యాంకు ఖాతా వివరాలు అందుబాటులో ఉన్నప్పుడు, అధికారికంగా ఖాతా నుంచి ఖాతాకు నగదు బదిలీ చేయాల్సినప్పుడు నెఫ్ట్ ఉపయోగకరంగా ఉంటుంది. పెద్ద మొత్తాల బదిలీకి ముందు బ్యాంకు పరిమితులు, వర్తించే చార్జీలు, లావాదేవీ పూర్తయ్యే సమయాన్ని తెలుసుకోవాలి. నెలవారీ చెల్లింపులకు యూపీఐ లేదా నెఫ్ట్లో ఏది అనుకూలమో నిర్ణయించేటప్పుడు చెల్లింపు సంస్థ అందించే సదుపాయాలను కూడా పరిగణనలోకి తీసుకోవాలి.
- మొత్తానికి, యూపీఐ వేగవంతమైన చెల్లింపులకు అనువైనది కాగా, నెఫ్ట్ బ్యాంకు ఖాతాల మధ్య నిధులను బదిలీ చేయడానికి మరో ఉపయోగకరమైన మార్గం. ఏది ఉత్తమమన్నది ప్రతి సందర్భంలో ఒకేలా ఉండదు. అవసరం, మొత్తం, బ్యాంకు నిబంధనలు, సౌకర్యం ఆధారంగా సరైన విధానాన్ని ఎంచుకోవాలి. డిజిటల్ చెల్లింపుల్లో వేగం ఎంత ముఖ్యమో, లావాదేవీ వివరాలను సరిచూసుకోవడం, భద్రతా నియమాలు పాటించడం కూడా అంతే ముఖ్యం.
About the Author