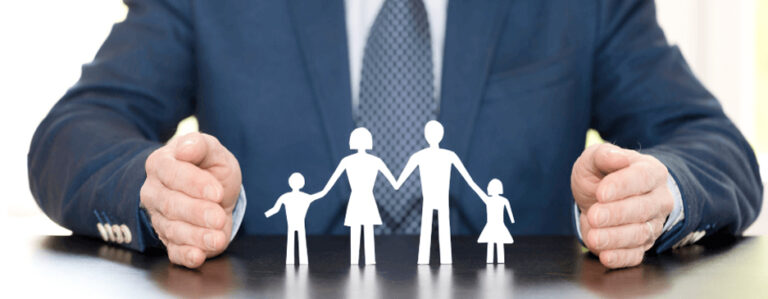
హైదరాబాద్ః జీవితం ఎన్నో మలుపులతో కూడుకున్న ప్రయాణం. ఇందులో ఎప్పుడు ఏం జరుగుతుందో ఎవరూ ఊహించలేరు. అనుకోకుండా ఎదురయ్యే పెద్ద రోడ్డు ప్రమాదాలు, ప్రాణాంతక వ్యాధులు ఒక కుటుంబ ప్రశాంతతను ఒక్క క్షణంలో ఛిన్నాభిన్నం చేస్తాయి. ముఖ్యంగా ఇంటికి ఆధారమైన వ్యక్తి, సంపాదించే ప్రధాన సభ్యుడు అకస్మాత్తుగా దూరమైతే ఆ కుటుంబం ఎదుర్కొనే వేదన మాటల్లో చెప్పలేనిది. ఒకవైపు ఆత్మీయులను కోల్పోయిన తీరని దుఃఖం, మరోవైపు భవిష్యత్తు ఎలా గడుస్తుందనే తీవ్ర భయం వారిని కుంగదీస్తాయి. అప్పటివరకు సమకూర్చుకున్న పొదుపు మొత్తాలు కూడా ఇంటి అద్దెలు, పిల్లల ఫీజులు, రోజువారీ ఖర్చులకు ఏమాత్రం సరిపోవు. ఇలాంటి క్లిష్ట పరిస్థితుల్లో కుటుంబానికి కొండంత అండగా నిలిచే ఏకైక ఆర్థిక రక్షణ కవచం టర్మ్ ఇన్సూరెన్స్ (Term Insurance). సరైన ప్లాన్ ముందుగానే ఎంచుకోవడం వల్ల మీ గైర్హాజరీలో కూడా మీ కుటుంబం తలెత్తుకుని గౌరవంగా జీవించగలదు.
అసలు టర్మ్ ఇన్సూరెన్స్ అంటే ఏమిటి? (What is Term Insurance?)
టర్మ్ ఇన్సూరెన్స్ అనేది పూర్తిస్థాయి జీవిత బీమా రక్షణ (Pure Life Cover) అందించే అత్యంత సరళమైన పద్ధతి. ఇందులో నిర్దిష్ట కాలపరిమితి (Policy Term), నిర్ణీత బీమా హామీ మొత్తం (Sum Assured) ఉంటాయి. పాలసీ అమల్లో ఉన్న సమయంలో పాలసీదారుడు దురదృష్టవశాత్తూ మరణిస్తే, నామినీగా ఉన్న కుటుంబ సభ్యులకు పూర్తి బీమా మొత్తం ఒకేసారి లేదా నెలవారీ ఆదాయం రూపంలో అందుతుంది. ఈ భారీ పరిహారం కుటుంబంపై పడే ఆర్థిక భారాన్ని పూర్తిగా తగ్గిస్తుంది. గతంలో చేసిన వ్యక్తిగత రుణాలు, గృహ రుణాలు (Home Loans) తీర్చడానికి, అలాగే పిల్లల ఉన్నత చదువులు, పెళ్లిళ్లు, కుటుంబ రోజువారీ పోషణకు ఈ నిధులు ఎంతగానో దోహదపడతాయి.
టర్మ్ ప్లాన్ ఎందుకు తప్పనిసరి? (Key Benefits of Term Plan)
నేటి కాలంలో టర్మ్ పాలసీ తీసుకోవడం అనేది ఒక సాధారణ ఎంపిక కాదు, ప్రతి ఒక్కరికీ ప్రాథమిక బాధ్యత. చాలా తక్కువ ప్రీమియంతో భారీ మొత్తంలో ఆర్థిక రక్షణ లభించడం దీని ప్రధాన ప్రత్యేకత. ఉదాహరణకు, ఇతర సాంప్రదాయ పొదుపు పాలసీలతో పోలిస్తే, ఇందులో నామమాత్రపు వార్షిక ప్రీమియానికే కోటి రూపాయల వరకు బీమా రక్షణ సొంతం చేసుకోవచ్చు. చిన్న వయసులోనే పాలసీ తీసుకుంటే ప్రీమియం భారం చాలా తక్కువగా ఉంటుంది. కుటుంబ భద్రతకు అత్యంత తక్కువ ఖర్చుతో కూడిన రక్షణ కవచం టర్మ్ ప్లాన్ మాత్రమే.
రైడర్ల ప్రాధాన్యత: అదనపు రక్షణ మార్గాలు (Importance of Riders)
టర్మ్ ప్లాన్ తీసుకునే సమయంలో బేసిక్ పాలసీతో పాటు కొన్ని అదనపు రక్షణ ఫీచర్లను జోడించుకోవచ్చు, వీటినే రైడర్లు (Riders) అంటారు. స్వల్ప అదనపు రుసుము చెల్లించి మన అవసరాలకు తగిన రైడర్లను ఎంచుకోవచ్చు. ఇవి బీమా ఇచ్చే సంస్థను బట్టి మారుతుంటాయి. కాబట్టి పాలసీ నిబంధనలు క్షుణ్ణంగా చదివి నిర్ణయం తీసుకోవాలి. రైడర్లు తప్పనిసరి కాకపోయినా, అత్యవసర సమయాల్లో ప్రాణ రక్షణతో పాటు తీవ్రమైన ఆర్థిక సంక్షోభం నుంచి ఆదుకుంటాయి.
ప్రాణాంతక వ్యాధుల కవరేజ్ (Critical and Terminal Illness Cover)
నేటి కలుషిత ఆహారపు అలవాట్లు, పని ఒత్తిడి వల్ల మనుషులు ఏ క్షణంలోనైనా తీవ్ర అనారోగ్యాల బారిన పడే ప్రమాదం పొంచి ఉంది. క్యాన్సర్, గుండెజబ్బులు, మూత్రపిండాల వైఫల్యం వంటి ప్రాణాంతక వ్యాధులు వస్తే వాటి వైద్య చికిత్సలకు లక్షలాది రూపాయలు ఖర్చవుతాయి. జీవితాంతం దాచుకున్న పొదుపు సొమ్ము మొత్తం ఆసుపత్రి బిల్లులకే కరిగిపోతుంది. కుటుంబంలో గతంలో ఎవరికైనా ఇలాంటి వ్యాధులు ఉన్న చరిత్ర ఉంటే, ముందస్తు జాగ్రత్తగా టర్మినల్ డిసీజ్ కవర్ (Terminal Illness Cover) లేదా క్రిటికల్ ఇల్నెస్ రైడర్ ఎంచుకోవడం ఎంతో ఉత్తమం. ఈ సదుపాయం ద్వారా రోగ నిర్ధారణ జరిగిన వెంటనే ఆసుపత్రి బిల్లులతో నిమిత్తం లేకుండా నిర్ణీత మొత్తాన్ని ముందే చేతికి అందిస్తారు. ఈ డబ్బుతో మెరుగైన వైద్యం చేయించుకోవడంతో పాటు కుటుంబ పోషణ సాఫీగా సాగించవచ్చు.
ప్రమాద మరణం మరియు శాశ్వత వైకల్య రక్షణ (Accidental Death & Disability Riders)
అనుకోని రోడ్డు ప్రమాదాలు సంభవించినప్పుడు కుటుంబానికి అండగా నిలవడానికి యాక్సిడెంటల్ డెత్ రైడర్ (Accidental Death Benefit Rider) ఎంతో మేలు చేస్తుంది. ప్రమాదవశాత్తూ మరణం జరిగితే సాధారణ బీమా మొత్తంతో పాటు అదనంగా రైడర్ మొత్తం కూడా నామినీకి అందుతుంది. తద్వారా అంత్యక్రియల ఖర్చులు, అత్యవసర వైద్య ఖర్చులు సులభంగా సర్దుబాటు అవుతాయి.
అలాగే ప్రమాదాల వల్ల శాశ్వత అంగవైకల్యం సంభవిస్తే సంపాదించే శక్తి పూర్తిగా నశించిపోతుంది. ఇలాంటి పరిస్థితుల్లో యాక్సిడెంటల్ డిసేబిలిటీ రైడర్ (Permanent Disability Rider) అండగా నిలుస్తుంది. పాలసీదారుడు స్వయంగా ప్రీమియం చెల్లించలేని స్థితికి చేరినప్పుడు పాలసీ రద్దు కాకుండా ప్రీమియం మినహాయింపు (Waiver of Premium) లభిస్తుంది. అంతేకాకుండా ఆదాయం నిలిచిపోయిన కారణంగా కుటుంబం ఇబ్బంది పడకుండా ఉండేందుకు నిర్ణీత కాలం పాటు ఏకమొత్తం లేదా ప్రతి నెలా క్రమం తప్పకుండా ఆదాయం రూపంలో సహాయం అందుతుంది.
లైఫ్ స్టేజ్ అవసరాలు: పెరుగుతున్న కవర్ ప్రాముఖ్యత (Increasing Cover Feature)
ప్రస్తుత మార్కెట్లో లెక్కలేనన్ని బీమా పాలసీలు అందుబాటులో ఉన్నాయి. అయితే మొదటిసారి పాలసీ తీసుకునేవారు తమ మారుతున్న జీవిత అవసరాలకు తగినట్లుగా కవరేజ్ పెంచుకునే సౌలభ్యం ఉందో లేదో సరిచూసుకోవాలి. ఈ రోజు ఉన్న జీతం, బాధ్యతలు భవిష్యత్తులో అలాగే ఉండవు. వయసు పెరిగే కొద్దీ వివాహం కావడం, పిల్లలు పుట్టడం, సొంత ఇంటి రుణాలు, పిల్లల విద్యాభ్యాసం వంటి ఖర్చులు పెరుగుతూనే పోతాయి. పాత రోజుల్లో తీసుకున్న కవరేజ్ భవిష్యత్తు పెరిగిన బాధ్యతలకు సరిపోకపోవచ్చు.
అందుకే ఇంక్రీజింగ్ కవర్ ఫీచర్ (Increasing Sum Assured) ఎంచుకోవడం చాలా మంచిది. ఈ ఆప్షన్ ద్వారా పాలసీదారుడి వయసు పెరిగే కొద్దీ లేదా నిర్దిష్ట కాలవ్యవధిలో బీమా మొత్తం క్రమంగా ఒక నిర్దిష్ట పరిమితి వరకు పెరుగుతూ పోతుంది. దీనివల్ల ప్రతిసారీ కొత్త పాలసీ కొనే అవసరం లేకుండా, ద్రవ్యోల్బణాన్ని (Inflation) తట్టుకుంటూ కుటుంబానికి శాశ్వత ఆర్థిక భద్రత లభిస్తుంది.
పాలసీ ఎంపికలో కీలక జాగ్రత్తలు (Crucial Factors to Check)
టర్మ్ ప్లాన్ ఖరారు చేసే ముందు కంపెనీ క్లెయిమ్ సెటిల్మెంట్ నిష్పత్తి (Claim Settlement Ratio) ఎంత ఉందో పరిశీలించాలి. అధిక శాతం క్లెయిమ్లు పరిష్కరించే సంస్థలను ఎంచుకుంటే కుటుంబ సభ్యులకు భవిష్యత్తులో ఇబ్బందులు ఎదురుకావు. పాలసీ దరఖాస్తు పత్రంలో మన ఆరోగ్య పరిస్థితి, అలవాట్లు, ధూమపానం వంటి వివరాలను దాచకుండా ఉన్నది ఉన్నట్లుగా వెల్లడించాలి. నిజాయితీగా వివరాలు ఇవ్వడం వల్ల క్లెయిమ్ సమయంలో ఎటువంటి తిరస్కరణలు రాకుండా ఉంటాయి. సరైన అవగాహనతో ముందుకెళ్లి తీసుకునే మంచి టర్మ్ పాలసీ మన కుటుంబానికి మనం అందించే అత్యుత్తమ బహుమతి.
About the Author